MU 日內與隔夜報酬:從回測到風險匹配
MU 的報酬主要累積在日內,還是隔夜?從四條策略出發,依序檢查歷史成分股、財報窗口、共同因子與風險匹配。
這篇研究比較 MU 的日內與隔夜報酬,檢查差異是否也出現在歷史 S&P 500 成分股,並用財報、共同因子和風險匹配逐步驗證可能的解釋。
研究題目與 hypothesis
最初的題目很直接:MU 的報酬主要累積在日內,還是隔夜?我先比較四條策略:MU 日內、MU 隔夜、MU 買入持有,以及 S&P 500 買入持有。
看到隔夜曲線後,我再依序檢查三個 hypothesis: 歷史成分股是否也有隔夜優勢,MU 的差異是否集中在財報窗口,以及市場、產業共同走勢和 beta/波動率能否解釋這個差異。
後續檢定是在觀察 MU 曲線後逐步增加,屬於探索性分析。股票中隔夜較好的比例、整體平均差距,以及 MU 相對比較組的額外差距,分別計算與檢定。
資料與樣本
最初的四條策略透過 server 上的 yfinance 取得 Yahoo OHLC,期間是 2010/01/04 到 2026/09/30,共 4,211 個交易日 ,第一筆隔夜交易的進場日是 2009/12/31。S&P 500 使用 ^GSPC 價格指數,SPY 則放在後面的 beta 與共同因子分析。
成分股與匹配研究另外使用 FMP stable-ID 股價、跨來源整理的歷史季度成分股名單及有日期的分類,期間是 2015/04/01 到 2026/06/30 。這裡沒有把今天的成分股直接往回填,但歷史名單仍是季度快照,不是官方逐日異動紀錄,來源的發布可用時間也沒有全部稽核完成。
| 分析 | 期間 | 實際樣本 |
|---|---|---|
| MU 四條策略、財報與因子診斷 | 2010/01~2026/09 | 4,211 個交易日 |
| 歷史成分股統計 | 2015/04~2026/06 | 706 個有報酬的 ID,其中 663 個至少有 252 日 |
| 全期間完整成分股比較 | 同上 | 312 個全 2,828 日完整的 ID |
| 半導體同業逐股匹配 | 同上 | 135 個月,2,617 個共同有效日 |
| MU 自身匹配 | 同上 | 135 個月,2,693 個共同有效日 |
價格口徑是拆股調整後的價格報酬, 不含股息,主結果也沒有扣交易成本 。每次投入全部本金、不加槓桿,空手期間現金報酬設為零,假設能依資料中的開收盤價成交。S&P 500 曲線是價格指數的比較基準,並非可直接成交的含息投資組合。
不同階段的供應商、期間和有效日期不同,因此不能直接拿兩個階段的年化報酬相減,當成某個控制變數的效果。
回測設定
日內是當天 open 買、close 賣,隔夜是前一交易日 close 買、當天 open 賣,週末與假日包含在隔夜持有期間,報酬歸到出場日期。計算方式如下:
日內報酬 = 當日收盤 / 當日開盤 − 1
隔夜報酬 = 當日開盤 / 前一交易日收盤 − 1
買入持有日報酬 = 當日收盤 / 前一交易日收盤 − 1

(1 + 隔夜報酬) × (1 + 日內報酬) = 1 + 買入持有日報酬
我用最後一行核對資料:同一天的日內與隔夜報酬,複合後必須等於收盤至收盤報酬。前一筆價格也必須來自前一交易所交易日,缺資料時不能跨日補算。VIAC/PARA ID 因為身分與價格跳躍問題被隔離,其他真實極端報酬保留。
本金從 1 開始,每天乘上 1 + 當日策略報酬。累積報酬是最後淨值減 1,CAGR 依這段期間的實際日曆年數計算,MDD 則是淨值相對歷史高點的最大跌幅(高點包含最初本金 1)。年與月 heatmap 的每個格子也採期間內複利, 不是把每日報酬直接加起來 。
階段一:MU 的日內與隔夜報酬
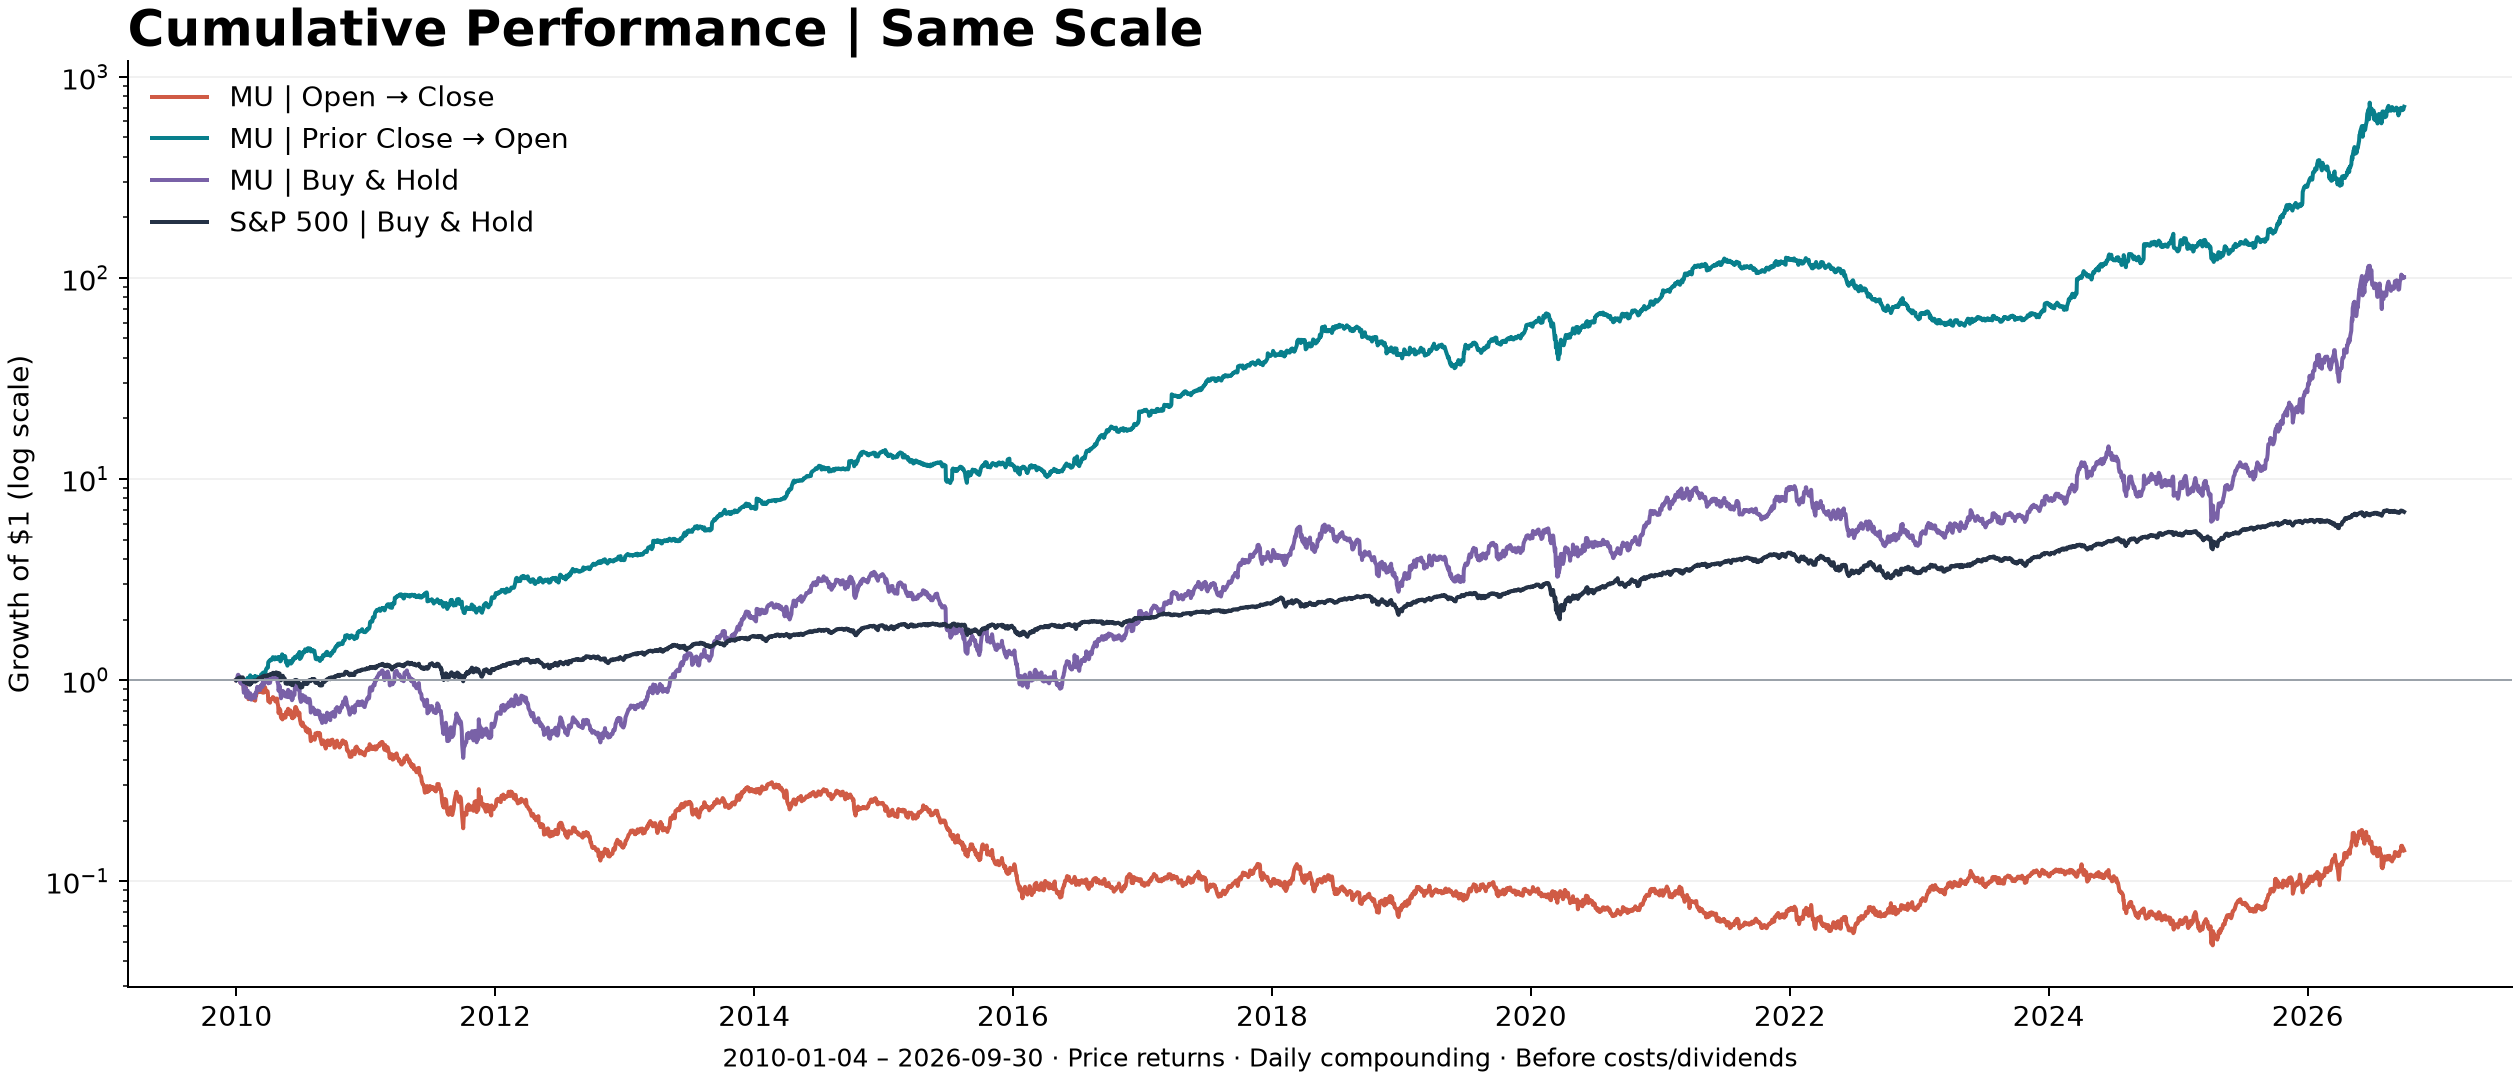
| 策略 | 累積報酬 | 日曆 CAGR | MDD |
|---|---|---|---|
| MU 日內 | −85.79% | −11.00% | −95.41% |
| MU 隔夜 | +70,904.41% | +48.00% | −54.18% |
| MU 買入持有 | +9,986.27% | +31.72% | −73.80% |
| S&P 500 買入持有 | +586.18% | +12.19% | −33.92% |
MU 隔夜 CAGR 為 48.00%,日內為 −11.00%,買入持有為 31.72%。 隔夜報酬明顯較高,但 MDD 仍達 −54.18%,持有時間短並不代表回撤小。
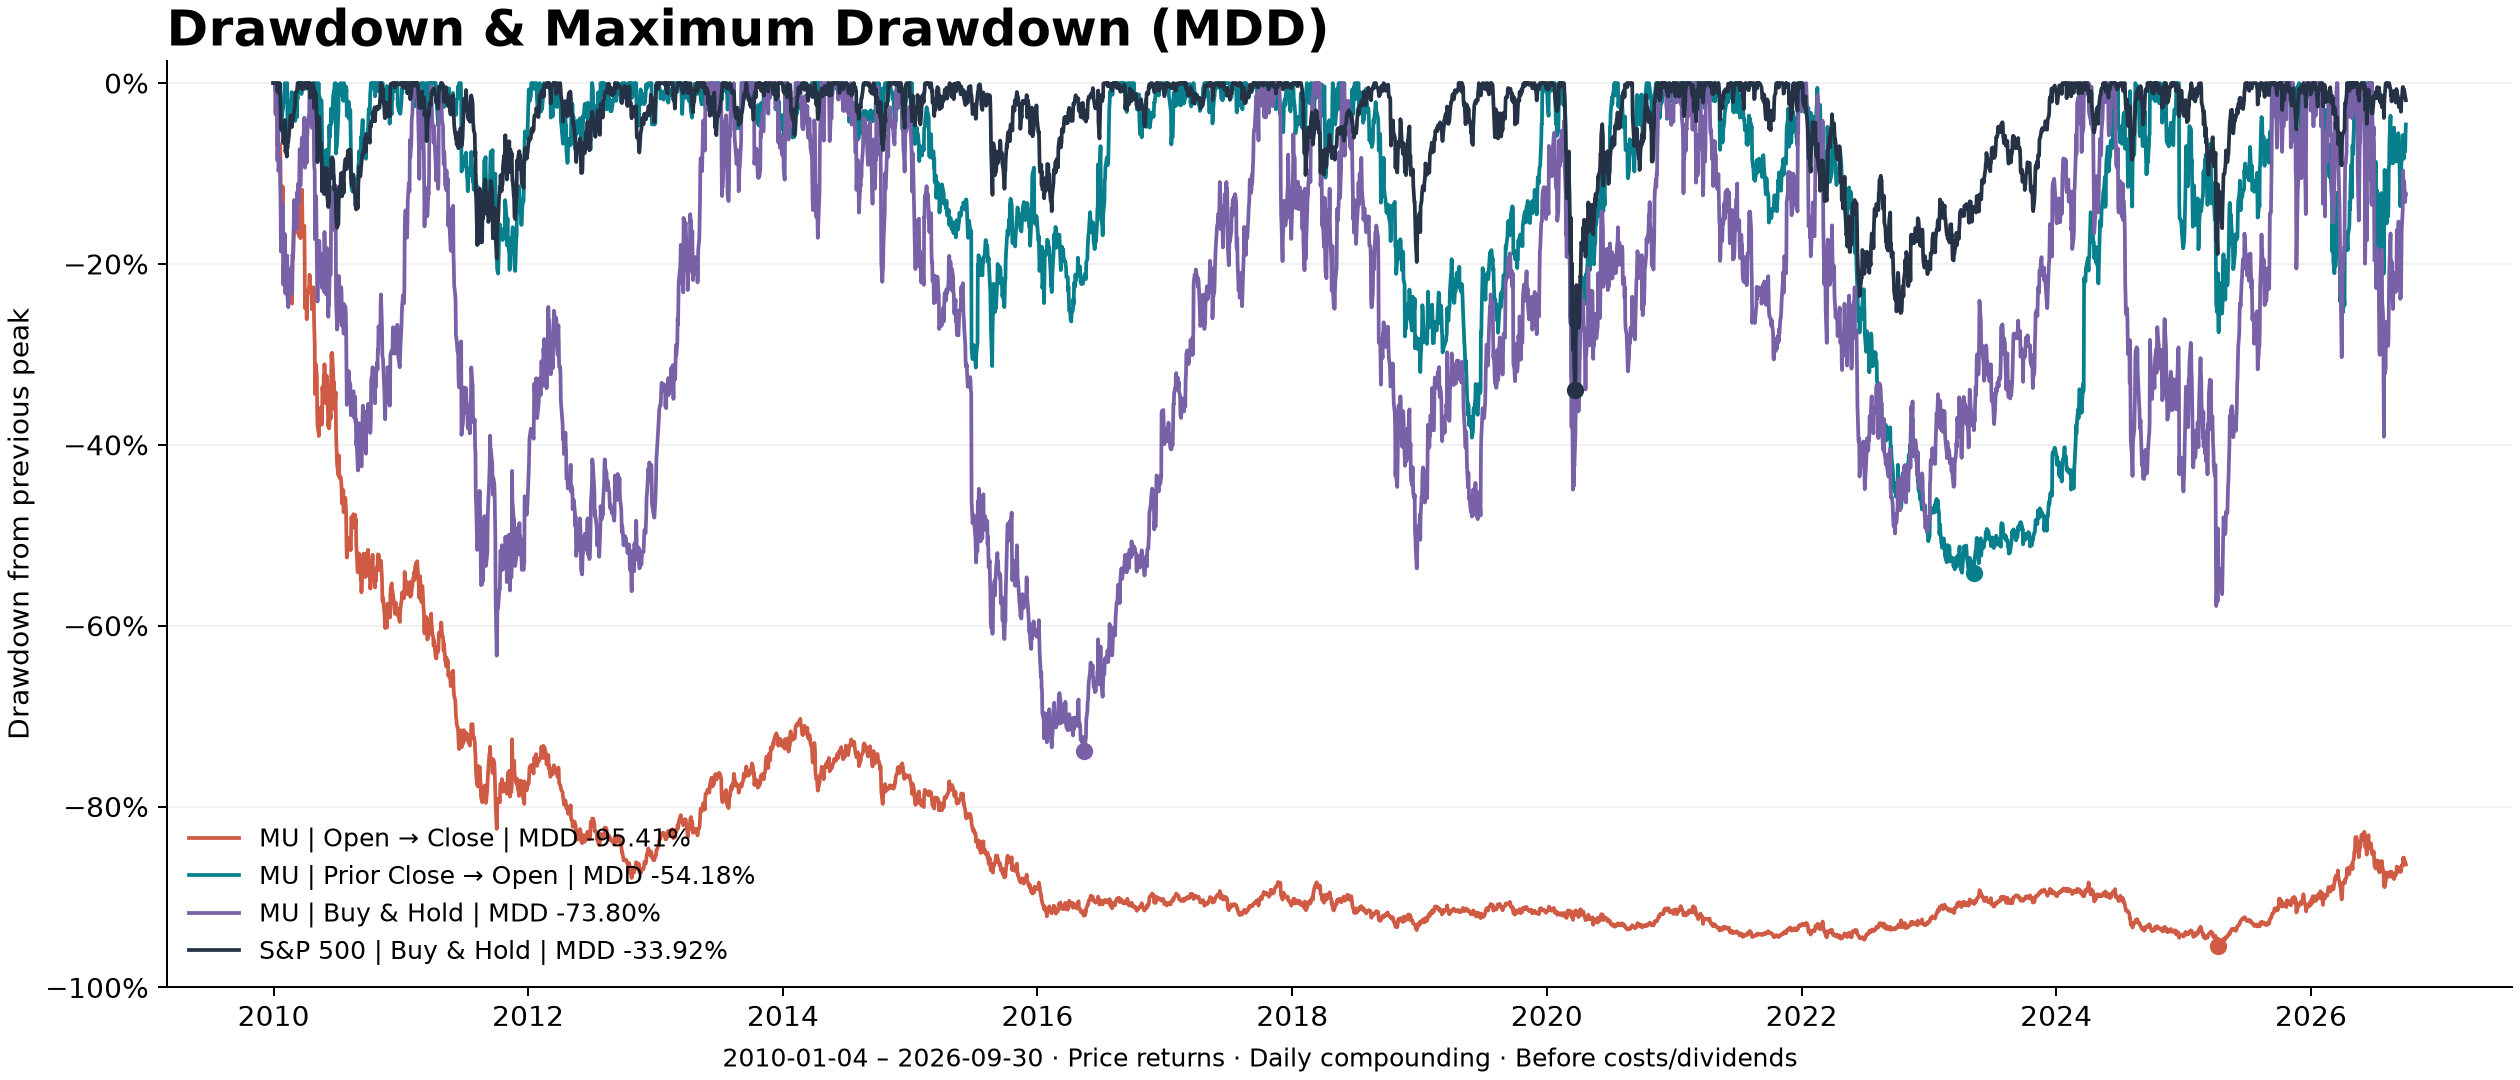
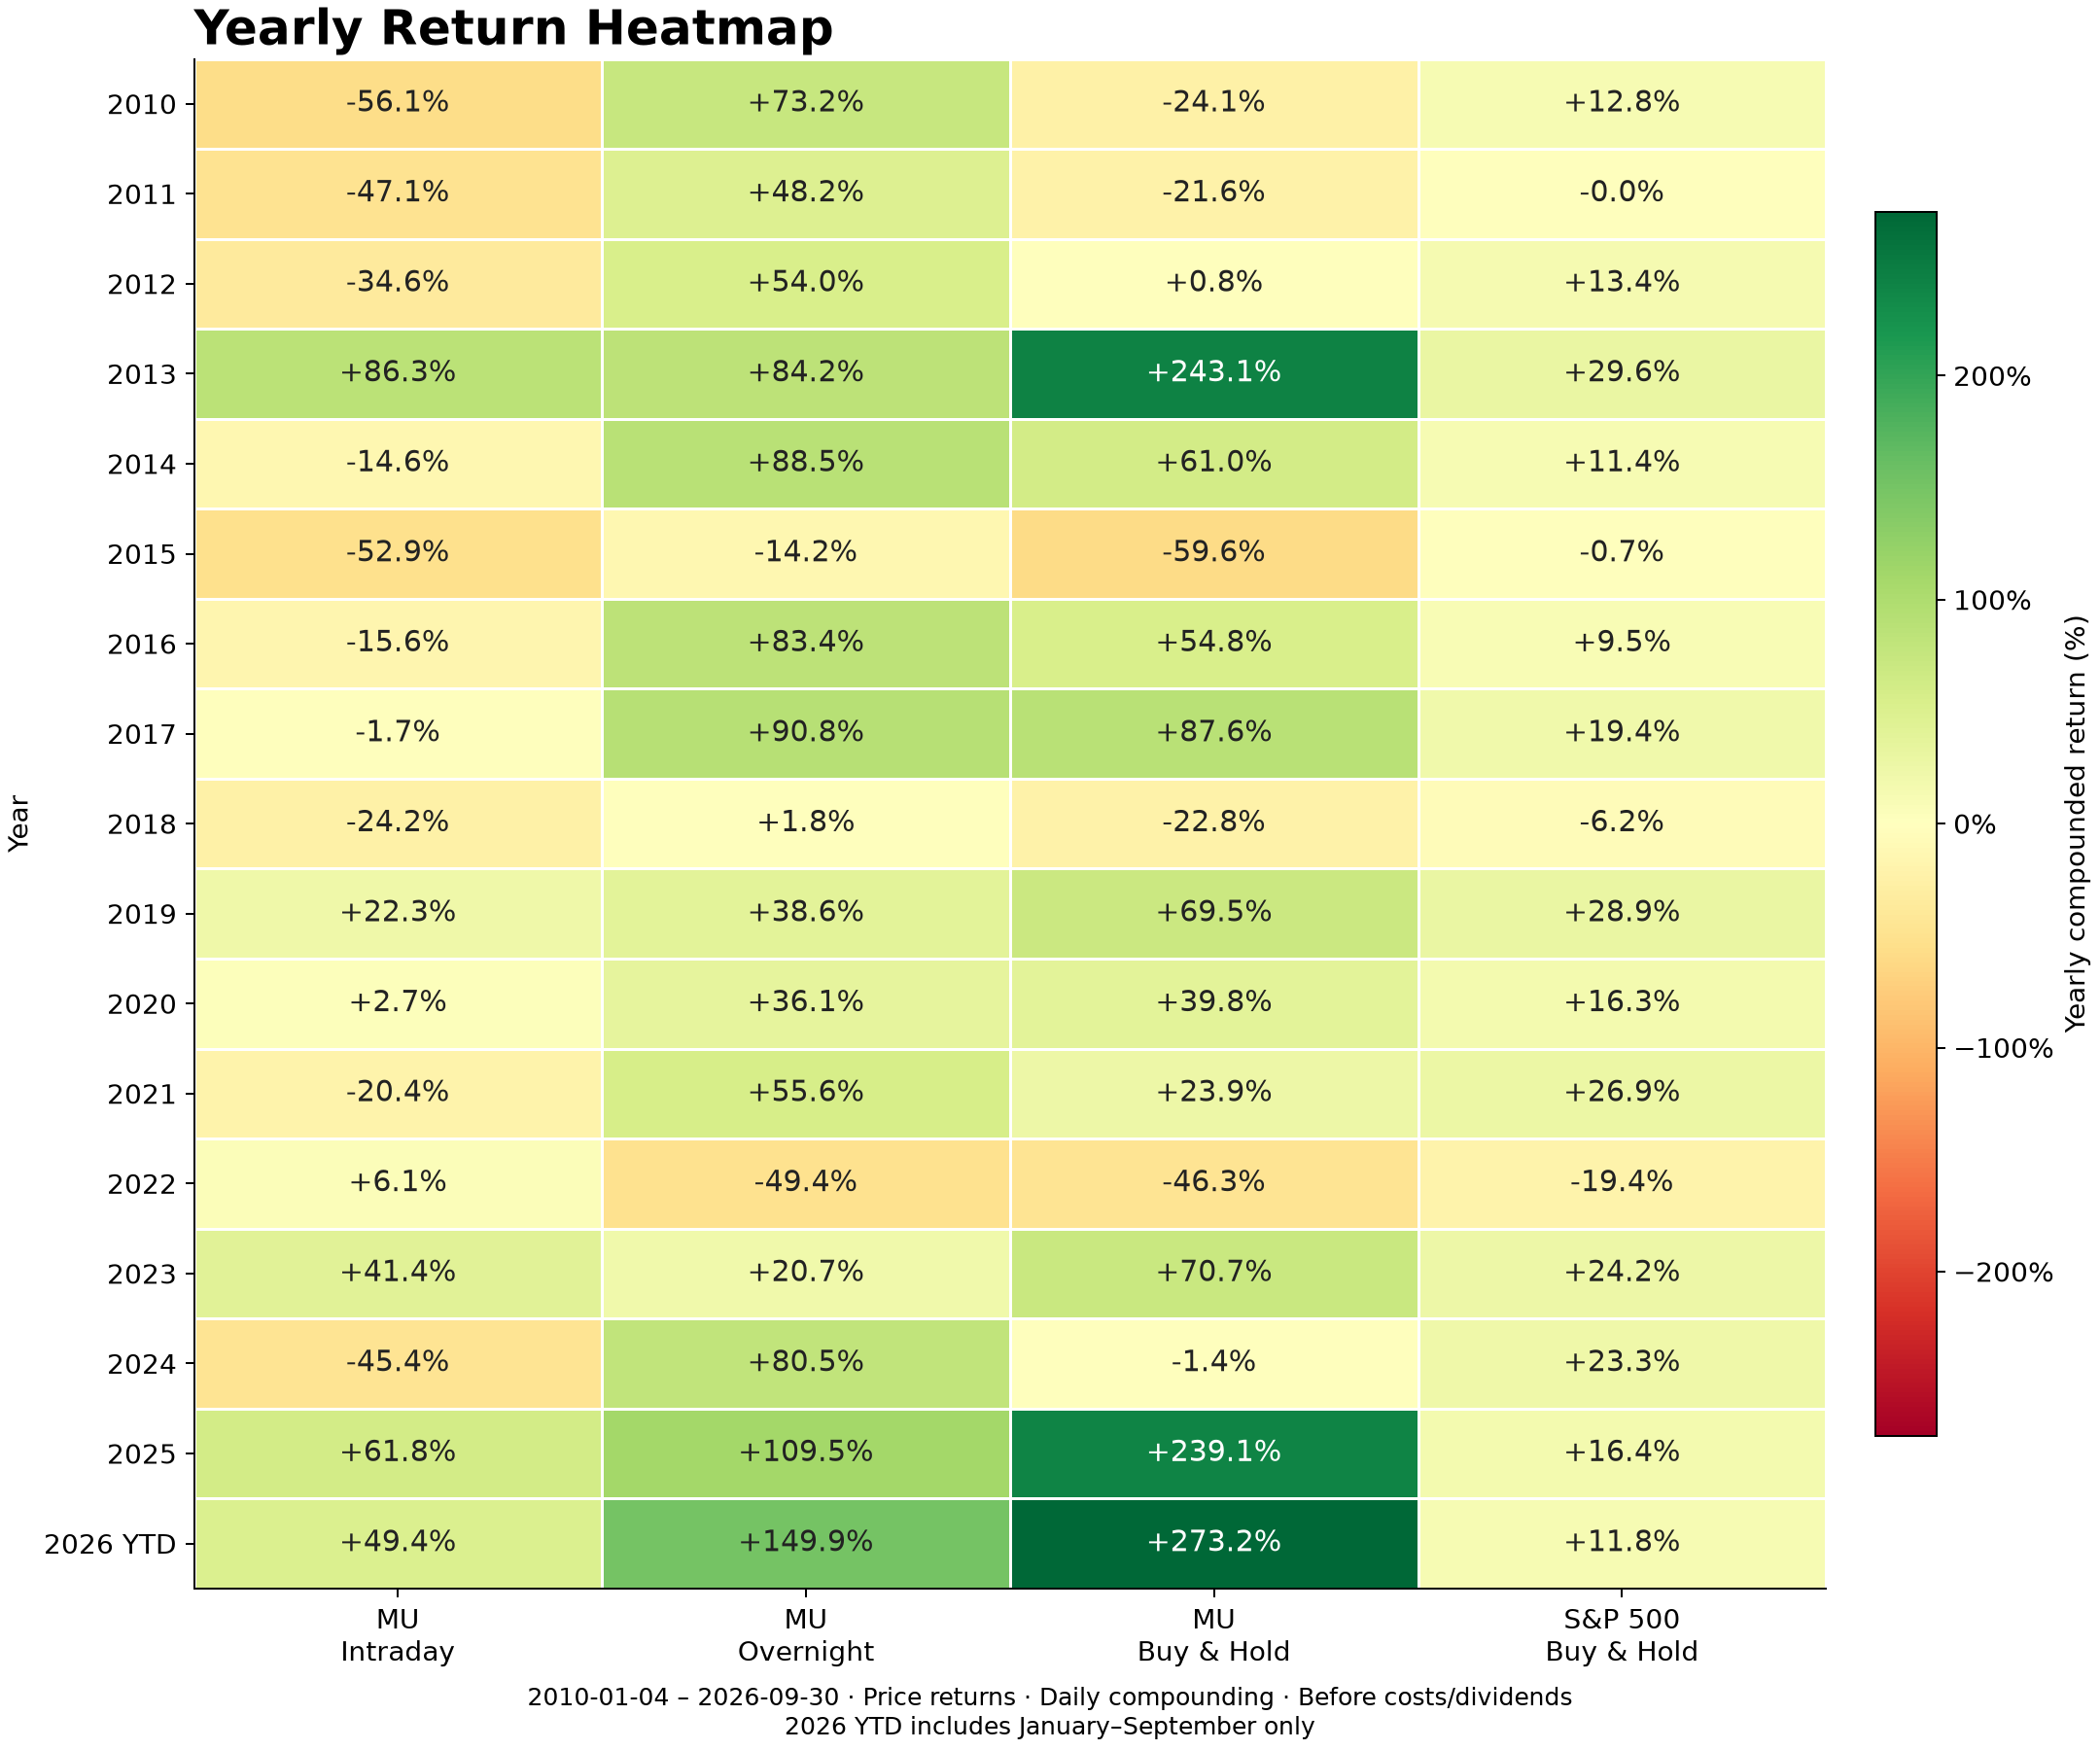
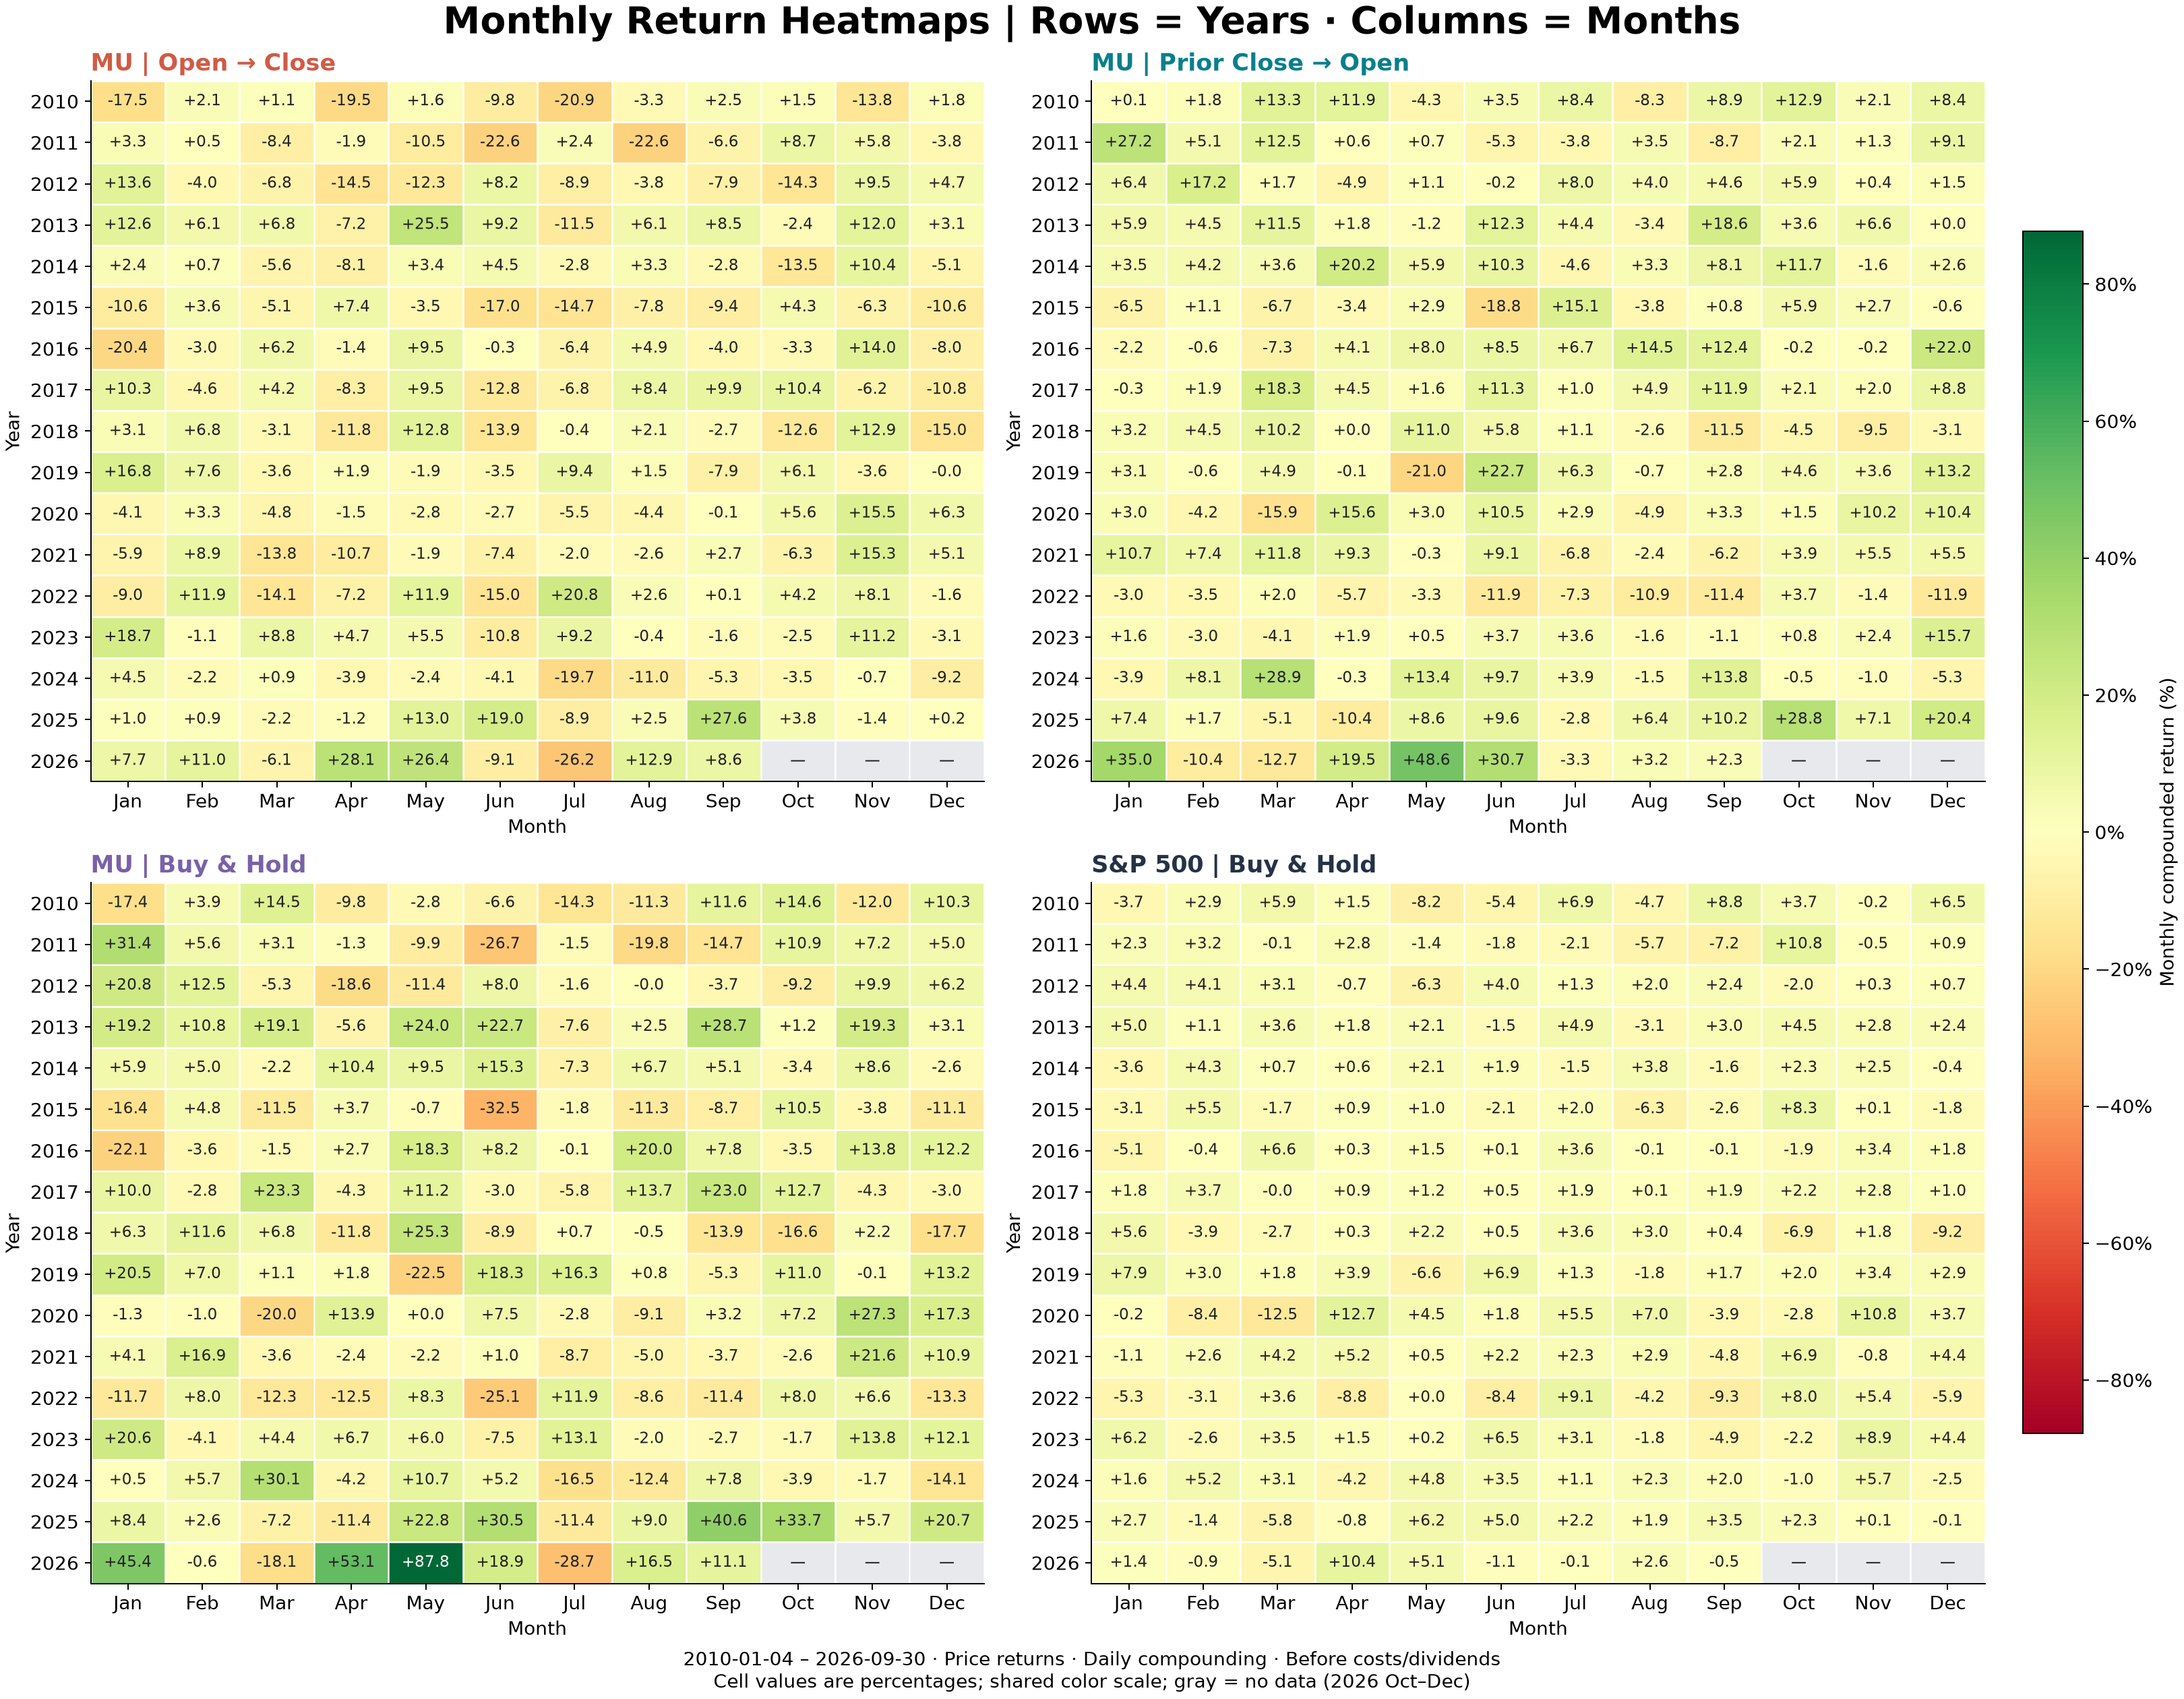
成本敏感度也直接測了一版:隔夜每天往返固定扣 10 bp,CAGR 從約 48% 降到 15.08% ,扣 20 bp 則降到 −10.54% 。這裡只用了固定成本假設,沒有另外模擬 spread、slippage 或開收盤成交限制。
階段二:歷史成分股是否也有隔夜優勢?
歷史名單總表包含 763 個 ID,757 個進入資格範圍,706 個至少有一天可以計算,最後以至少 252 個有效日作為門檻,留下 663 個 ID 。這是不同證券身分的累計數量,不是某一天同時有 663 家 S&P 500 公司。
計算使用的季度末名單從 2015/03/31 到 2026/03/31 ,對應後續 2015/04/01~2026/06/30 的報酬。2026/06/30 的快照沒有再往後接一季進入這段樣本。
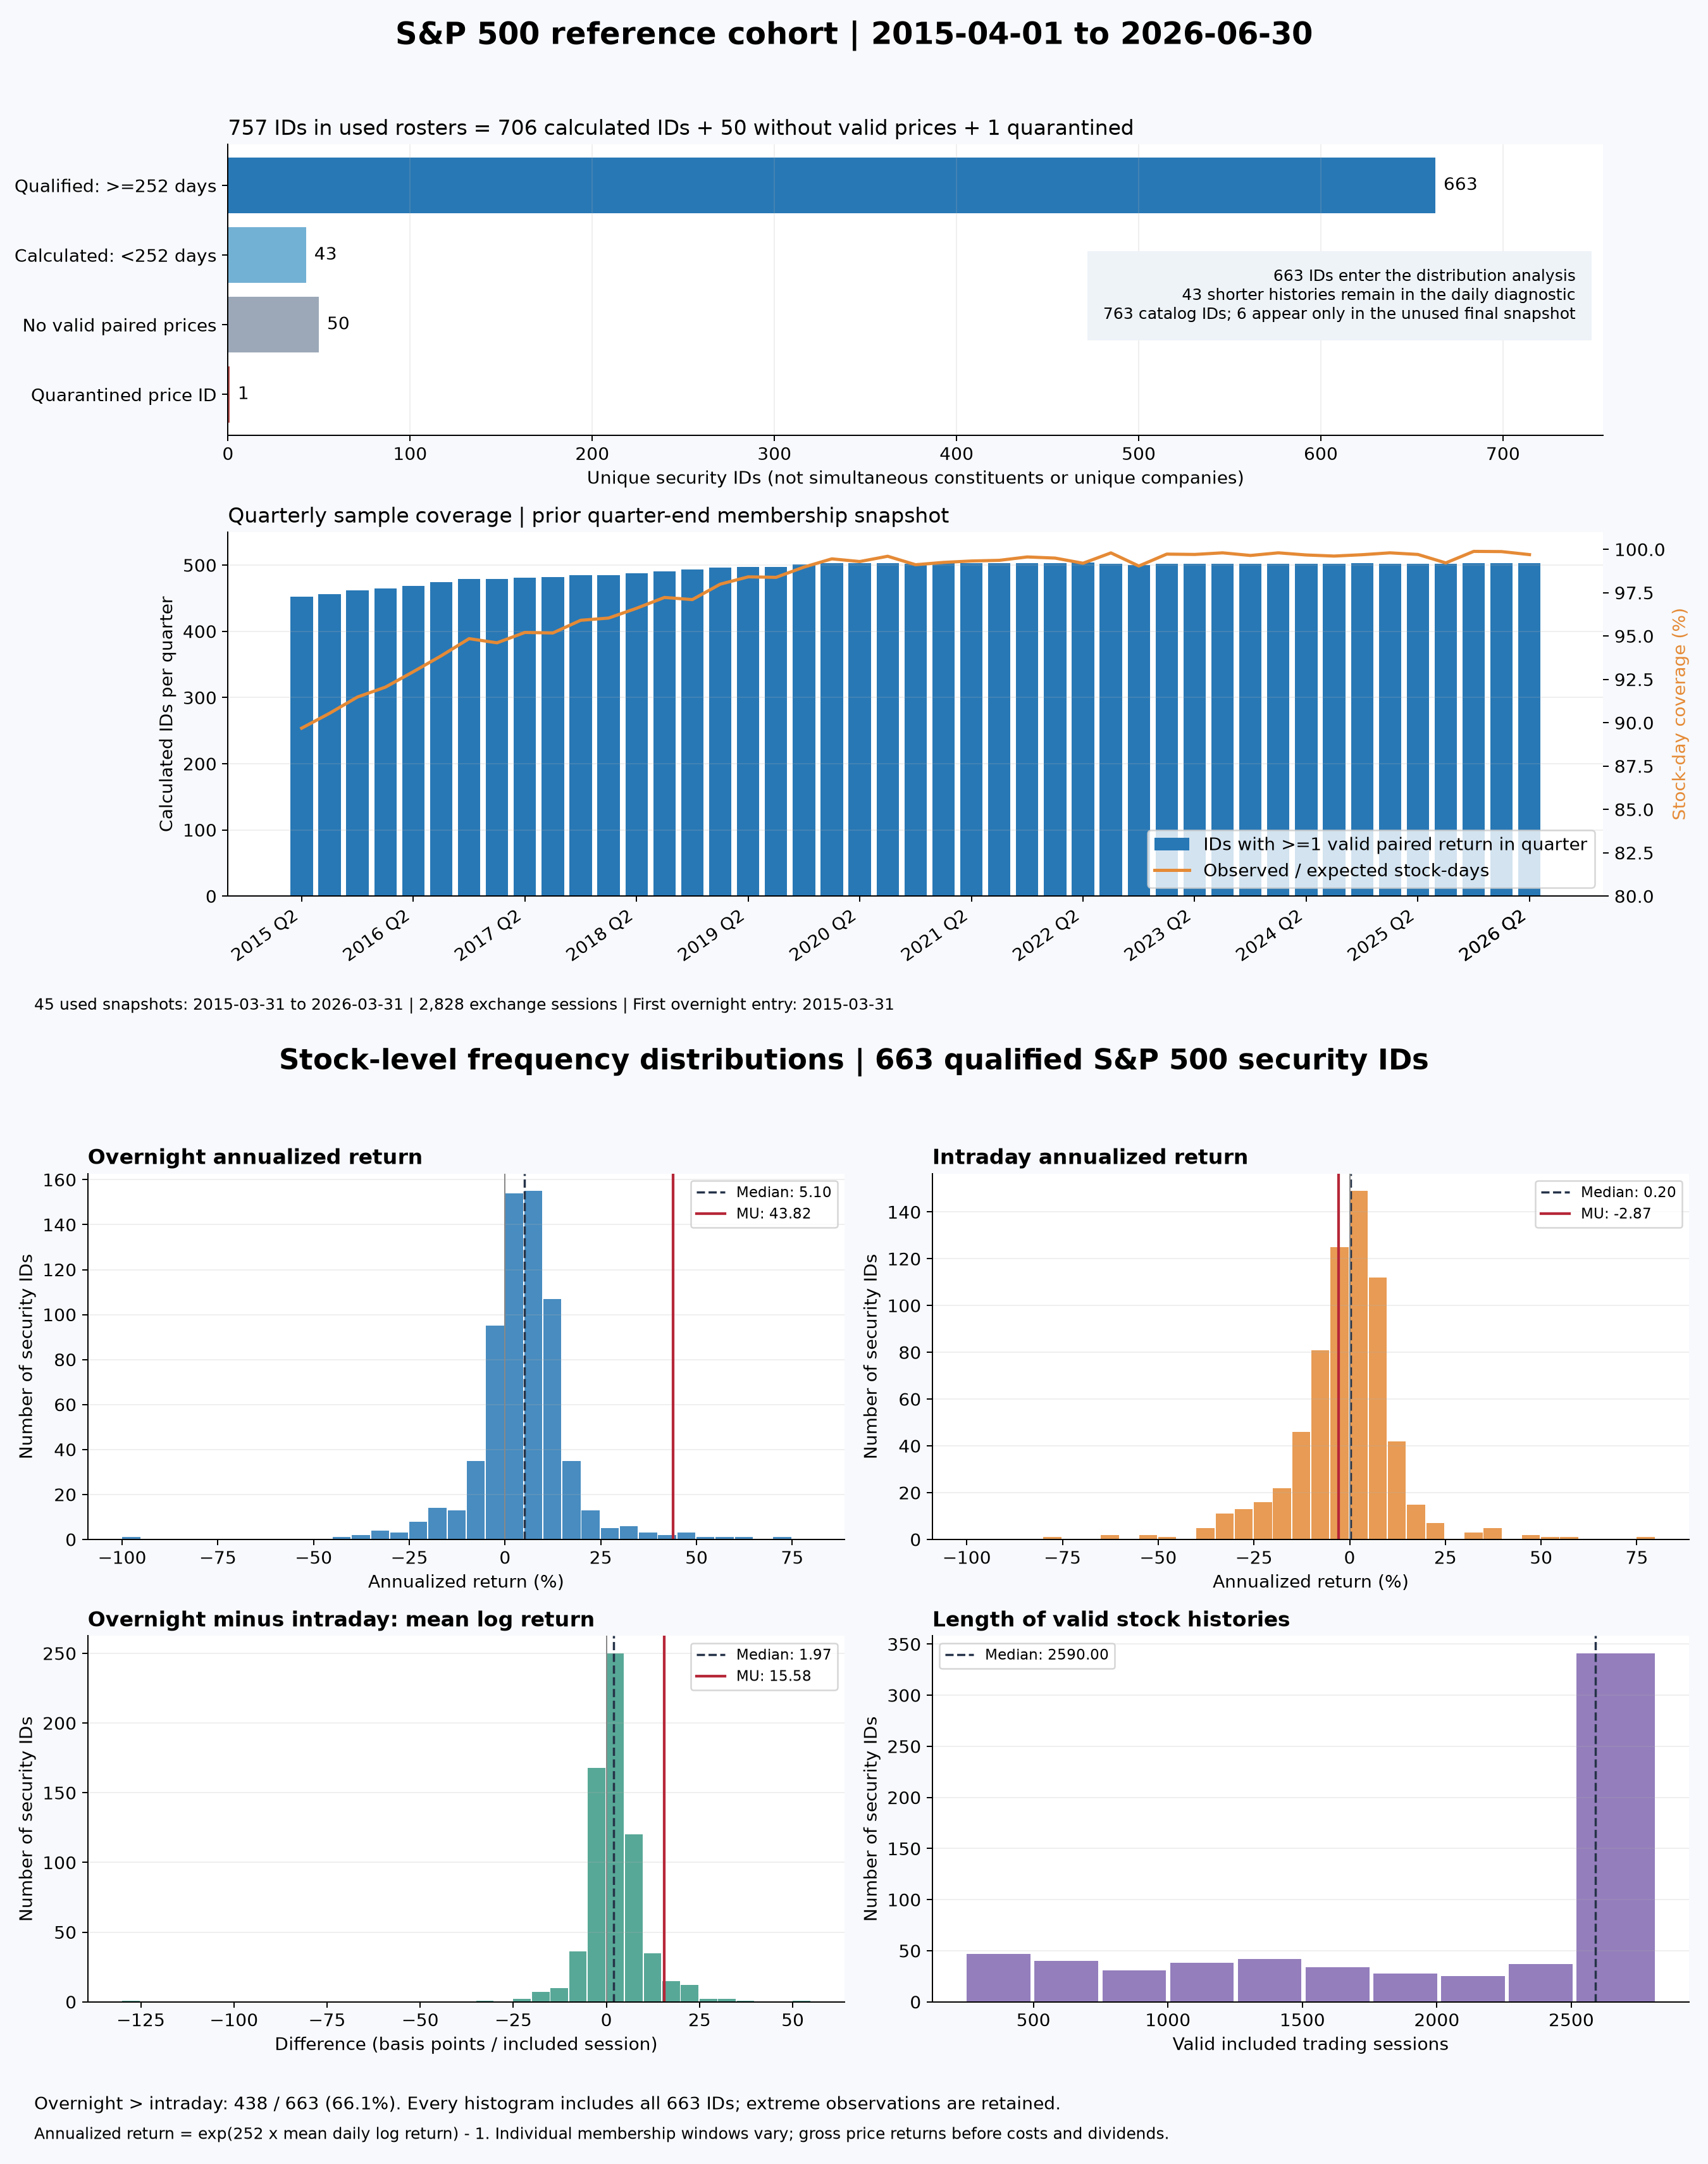
在 663 個合格 ID 裡,438 個的平均隔夜 log 報酬高於日內,占 66.1% 。隔夜年化報酬中位數約 5.10%,日內約 0.20%。
股票報酬會受到同一個市場衝擊,所以我用日期區塊 bootstrap:把同一組抽樣日期同步套到所有股票,再重算隔夜較好的比例,主設定為每區塊 20 個交易日、重抽 10,000 次。
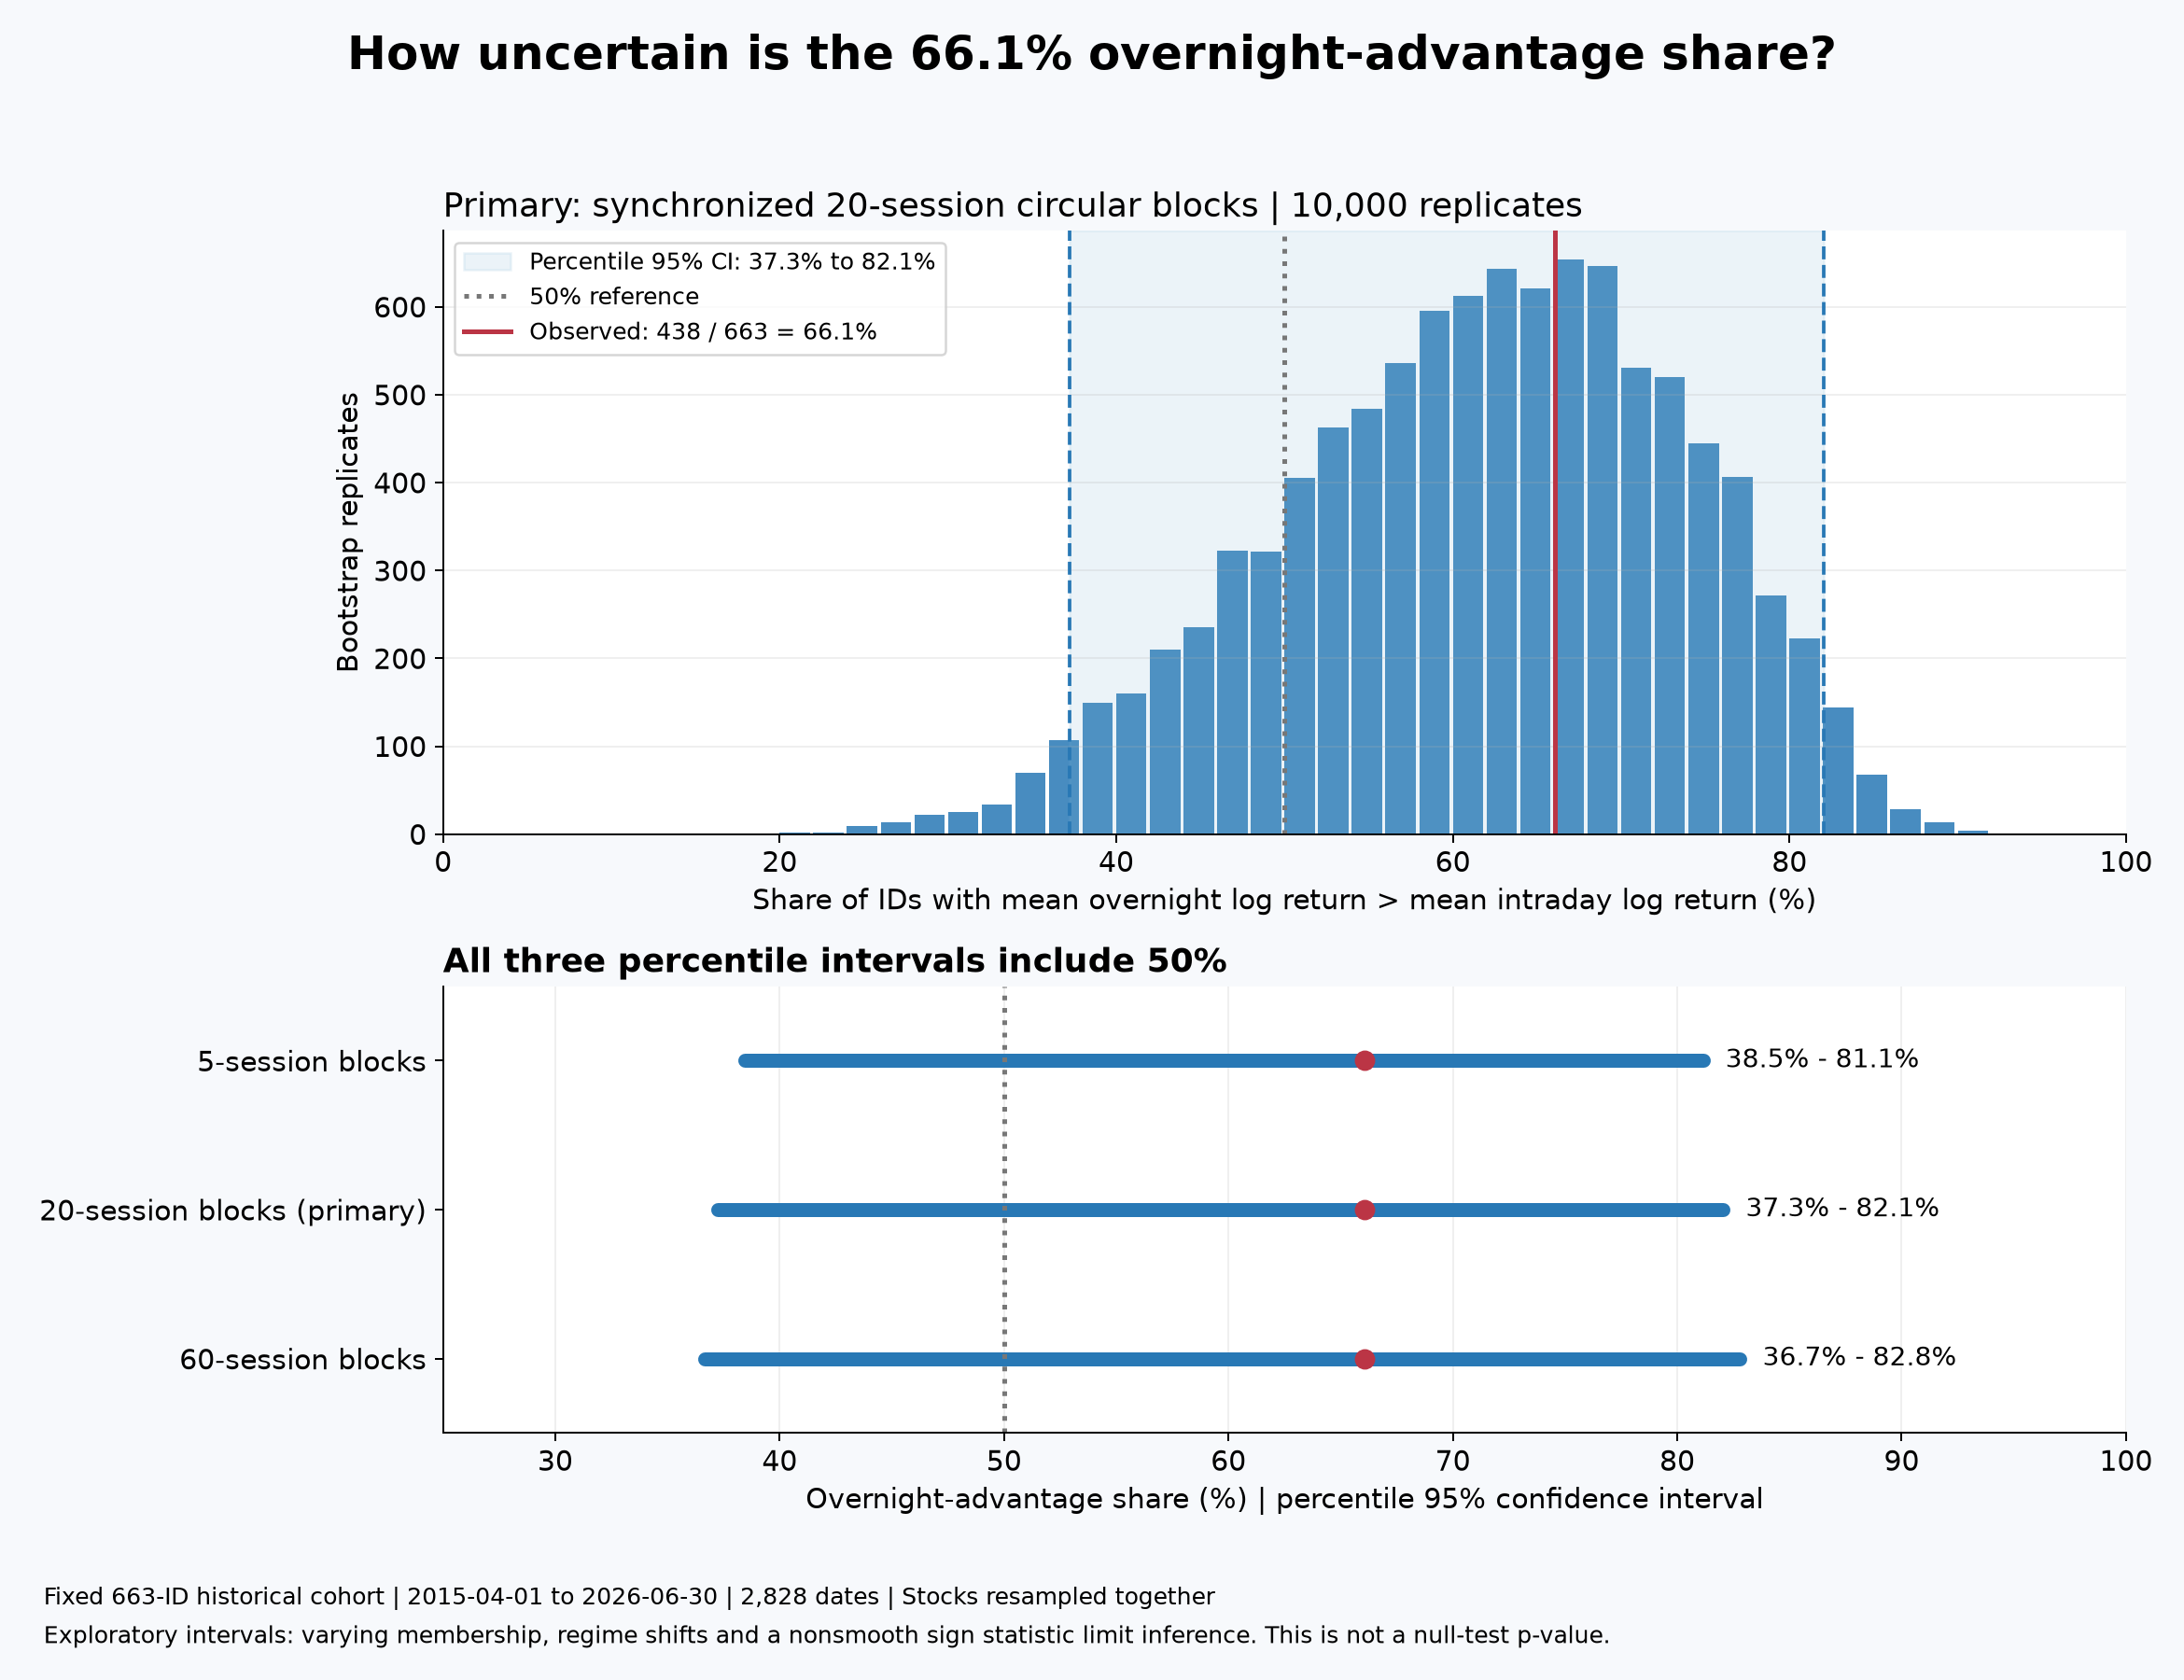
66.1% 的主要 95% 區間是 37.3%~82.1%,包含 50% 。如果固定只看全期間完整的 312 個 ID,正向比例是 61.9%,區間 27.9%~85.3%,仍包含一半。這個完整樣本本身也有存續與資料完整度選擇,不能當成沒有偏誤的另一個母體。
同一批 312 個 ID 分成三期,正向比例是 53.8% → 72.1% → 44.6%。整個成分股樣本的等權診斷平均差距則約 +1.65 bp/日,95% 區間 −2.03~+5.32,p=0.380。前者在看股票方向的比例,後者在看平均差距,回答的問題不同。
樣本中有 66.1% 的股票隔夜較好,但 95% 區間包含 50%,分期比例也有明顯變化。 因此,這批資料沒有支持「多數股票穩定具有隔夜優勢」的判斷。符號比例的 bootstrap 區間對算法有敏感度,這裡採近似、探索性估計。
階段三:財報與共同因子能解釋多少?
這一階段檢查兩個解釋:財報公告是否貢獻了主要報酬,以及 MU 是否只是跟著市場和半導體一起走。先排除已標記的財報公告日期及前後相鄰交易日,共 200 日,剩餘隔夜報酬的日曆 CAGR 仍約 37.4% 。
排除已辨識的財報窗口後,隔夜報酬仍然存在。 歷史財報時間尚未全部透過公司 IR 獨立核對,所以這個結果只涵蓋目前標記的 200 日。
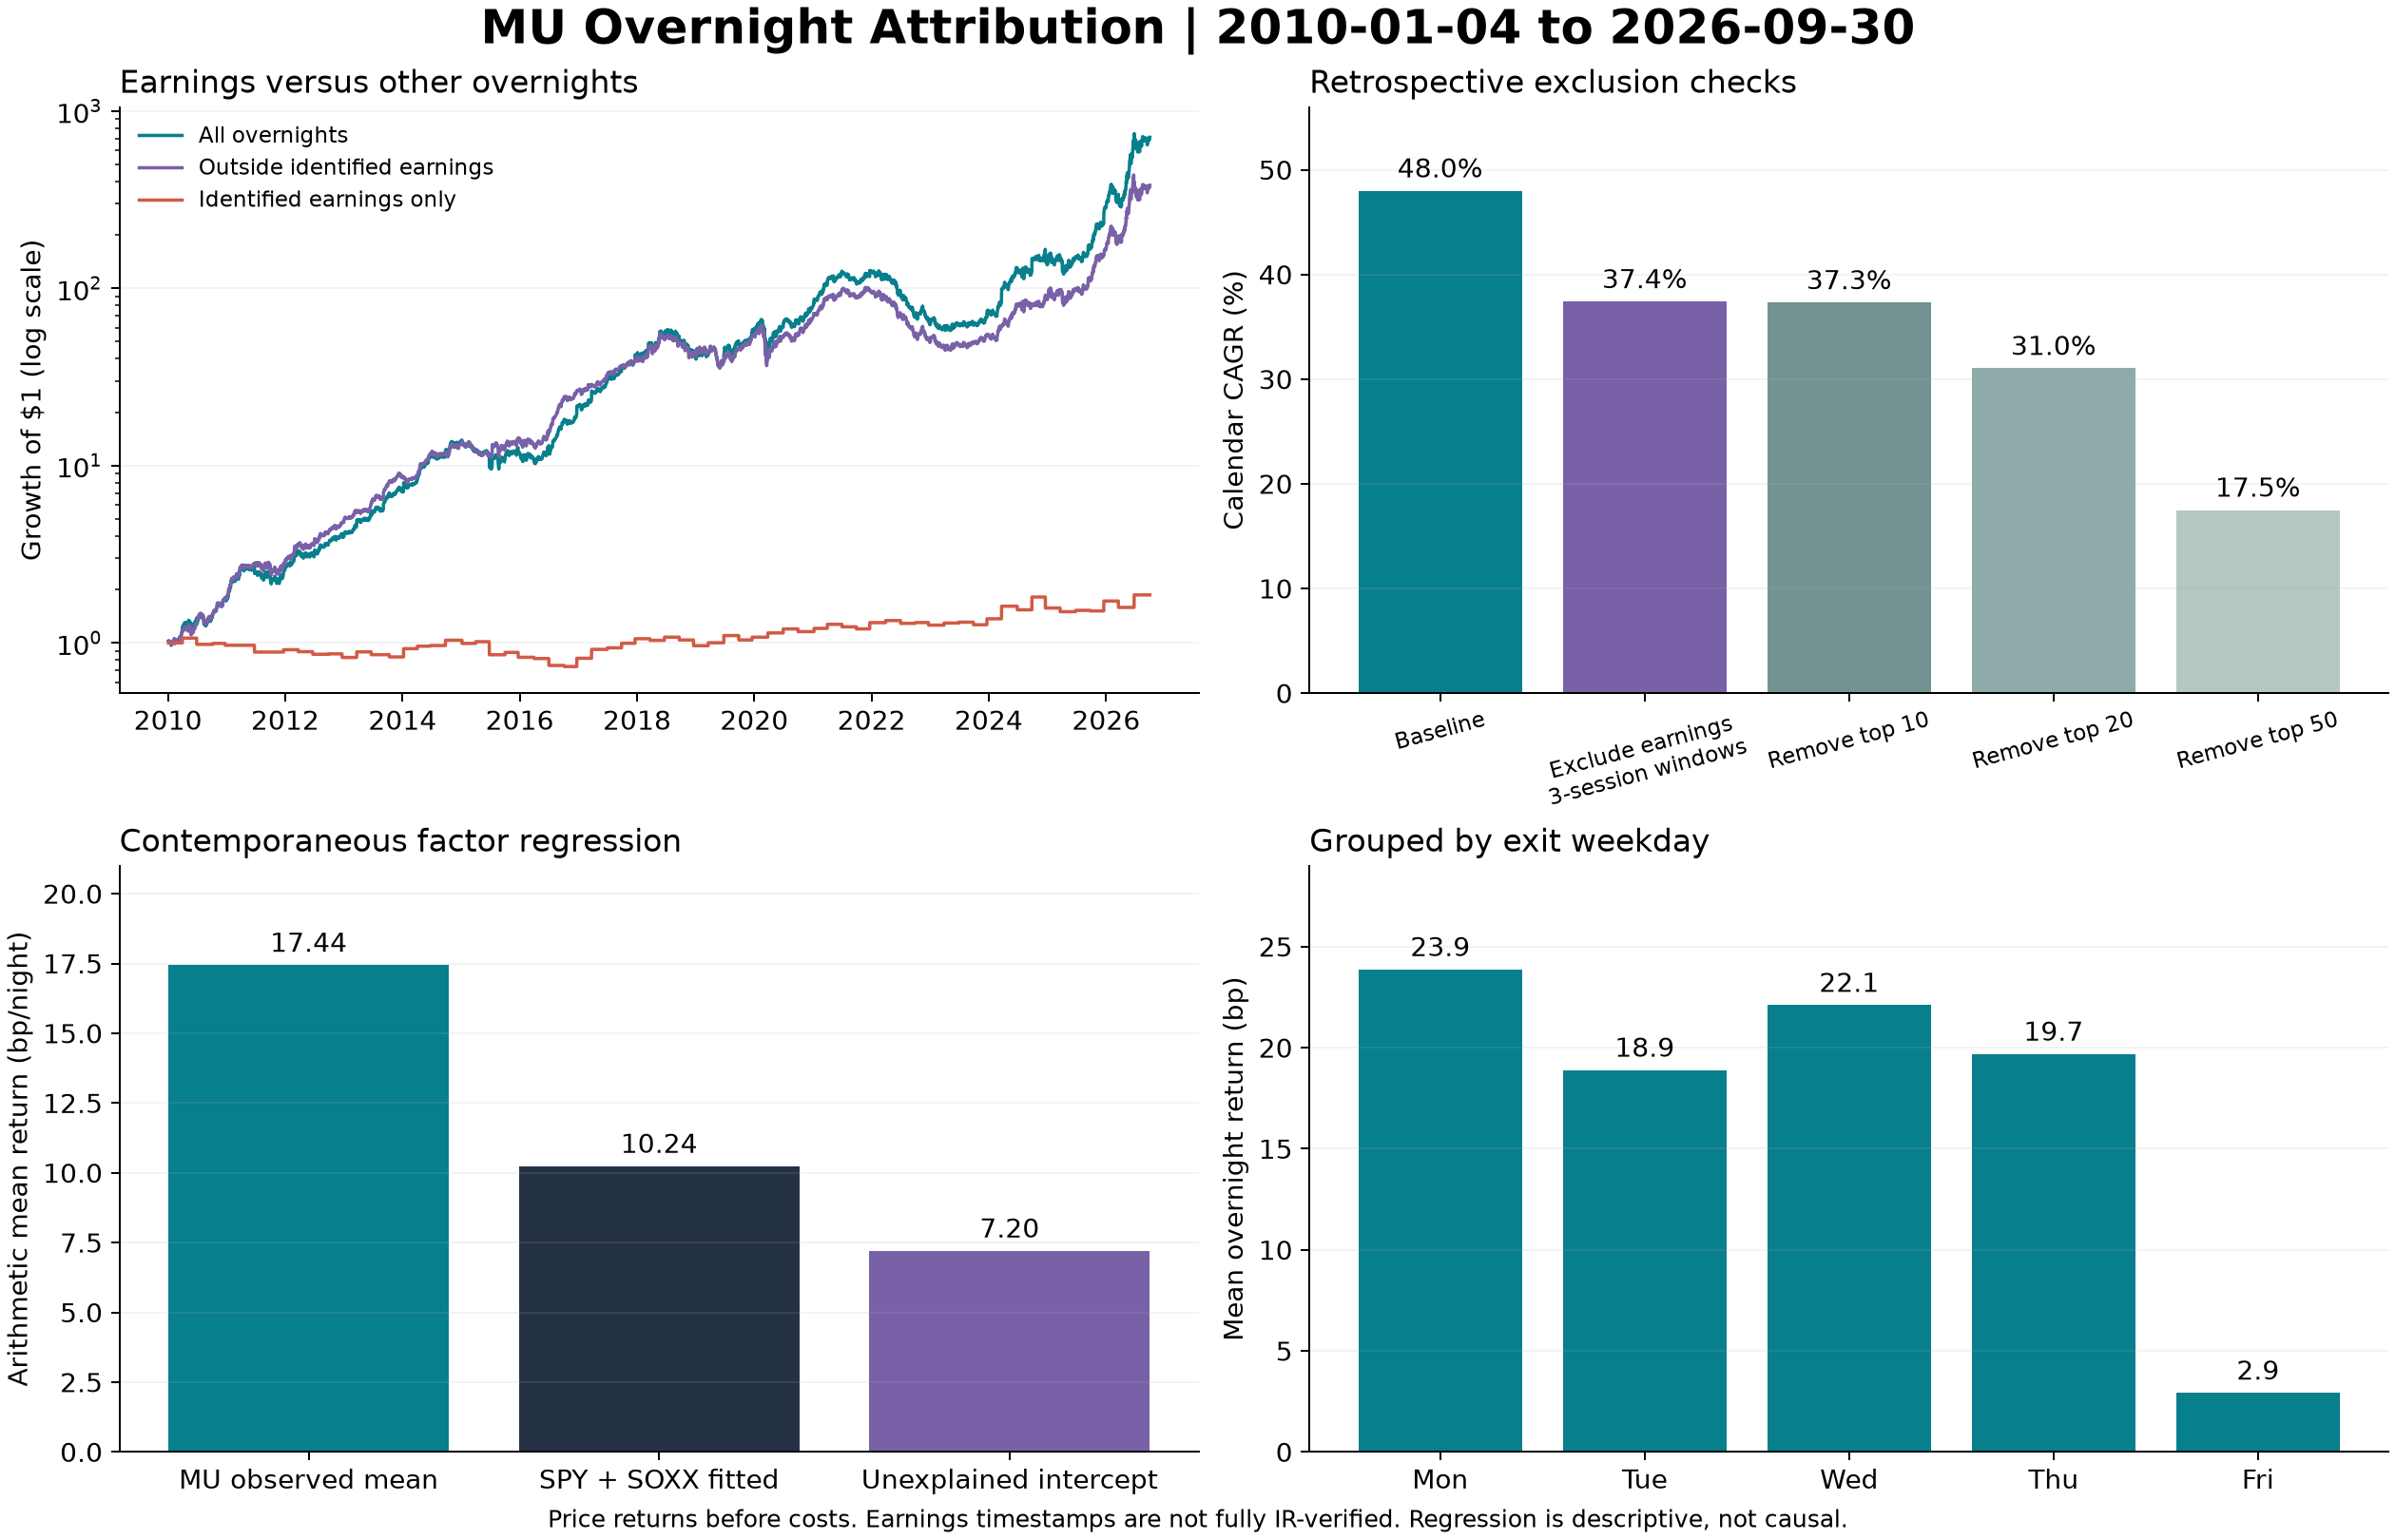
另一個診斷是以 SPY 與 SOXX 隔夜報酬解釋 MU 隔夜報酬。MU 每夜平均簡單報酬約 17.44 bp,模型的平均共同因子部分是 10.24 bp,留下的截距是 7.20 bp,95% 區間 3.33~11.07 bp 。
SPY/SOXX 模型解釋了部分平均隔夜報酬,截距仍為正。 但截距也可能包含其他風險曝險或模型誤差,這一步沒有識別因果,也沒有驗證可交易 alpha。
階段四:半導體同業與風險匹配組
接下來的 hypothesis 是:半導體同業的隔夜差異,可能來自較高 beta 或較高波動。這一步用風險相近的非半導體股票作為比較組。
我先把 MU 排除在半導體同業之外,替每一檔同業選三檔風險相近的非半導體股,再把同業與各自控制組彙總比較。這樣可以保留逐檔風險匹配,避免只比較兩個整體平均風險接近的組合。
| 匹配項目 | 固定規則 |
|---|---|
| beta | 收盤至收盤簡單報酬對 SPY,帶截距 OLS |
| 資料窗口 | 前一月底截止的過去 252 個交易日,至少 200 個有效配對日 |
| 波動率 | 同窗口每日簡單報酬的樣本標準差,年化 |
| 距離 | 候選非半導體池中的 beta 與 log 波動率標準化,選歐氏距離最近三檔 |
| 更新與權重 | 每月更新,下一月固定名單與權重,同業等權、各自控制等權 |
| 時間與缺值 | 排除每月第一交易日,任何固定成員缺必要價格就共同排除該日 |
候選股依當時最近季度名單與有日期的分類決定,不用未來報酬選股票。月首日排除,是因為完成匹配使用前一月底收盤資料,不能再假設可以回到同一筆收盤價進場。月中也沒有遇到缺值就臨時換股或重新分配權重。
統計主要比較的是:
每天的 gap = log(1 + 隔夜報酬) − log(1 + 日內報酬)
兩組額外 gap = MU 的 gap − 比較組的 gap
1 bp = 0.01%
組合先按權重加總成員的簡單報酬,再計算組合 log gap。組間直接檢定 gap 差,使用 Newey–West/HAC lag 5 標準誤與雙尾 95% 區間,保留被排除日期的交易日間距。
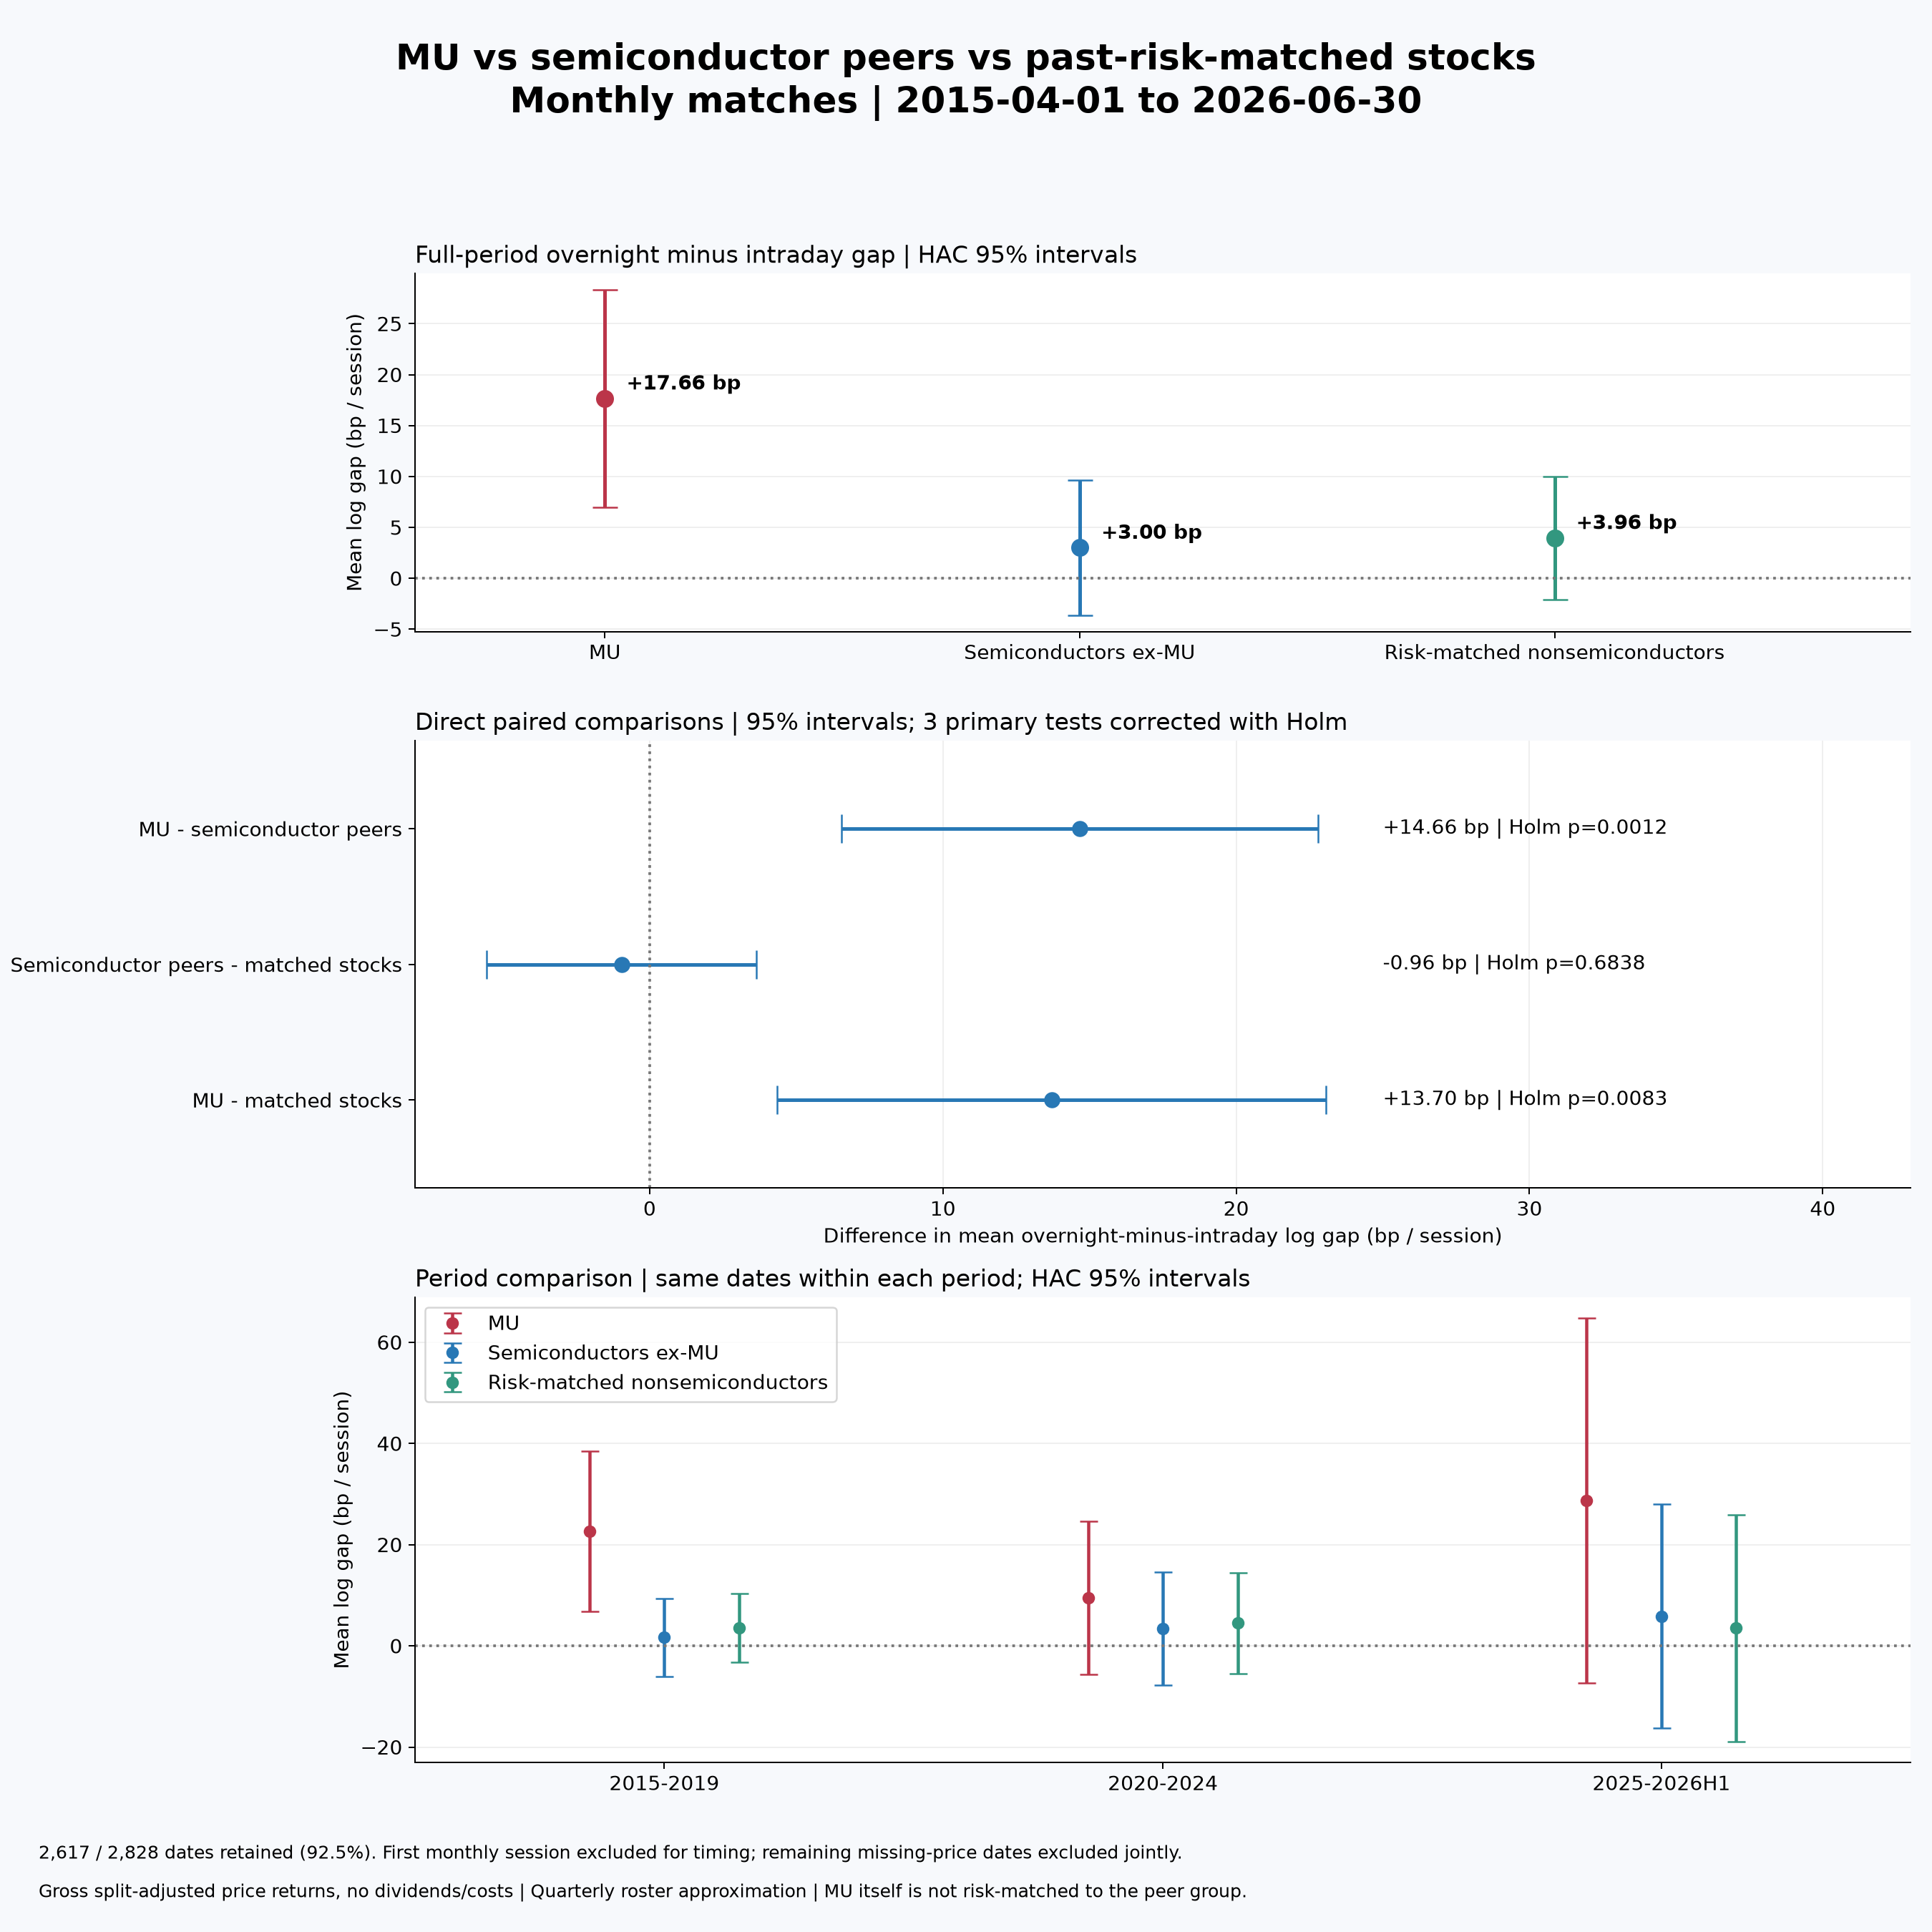
| 直接比較 | 額外 gap,bp/日 | 95% 區間 | Holm p |
|---|---|---|---|
| MU − 半導體同業 | +14.66 | +6.53~+22.79 | 0.0012 |
| 同業 − 同業的非半導體匹配組 | −0.96 | −5.56~+3.65 | 0.6838 |
| MU − 同業的非半導體匹配組 | +13.70 | +4.34~+23.07 | 0.0083 |
半導體同業與其匹配組的差距不顯著,MU 則高於兩組。 但控制組是替同業選的,還沒直接匹配 MU 的風險,因此下一步改為替 MU 自己找比較對象(差距不顯著也不代表兩組相等)。
階段五:直接匹配 MU 的風險
沿用同一套過去 beta/波動率規則,每月替 MU 選三檔非半導體股,135 個月累計用到 105 個不同控制 ID。這版保留 2,693 個有效日 ,MU 平均 gap 是 +16.86 bp/日,自己的匹配組是 +0.56 bp/日。
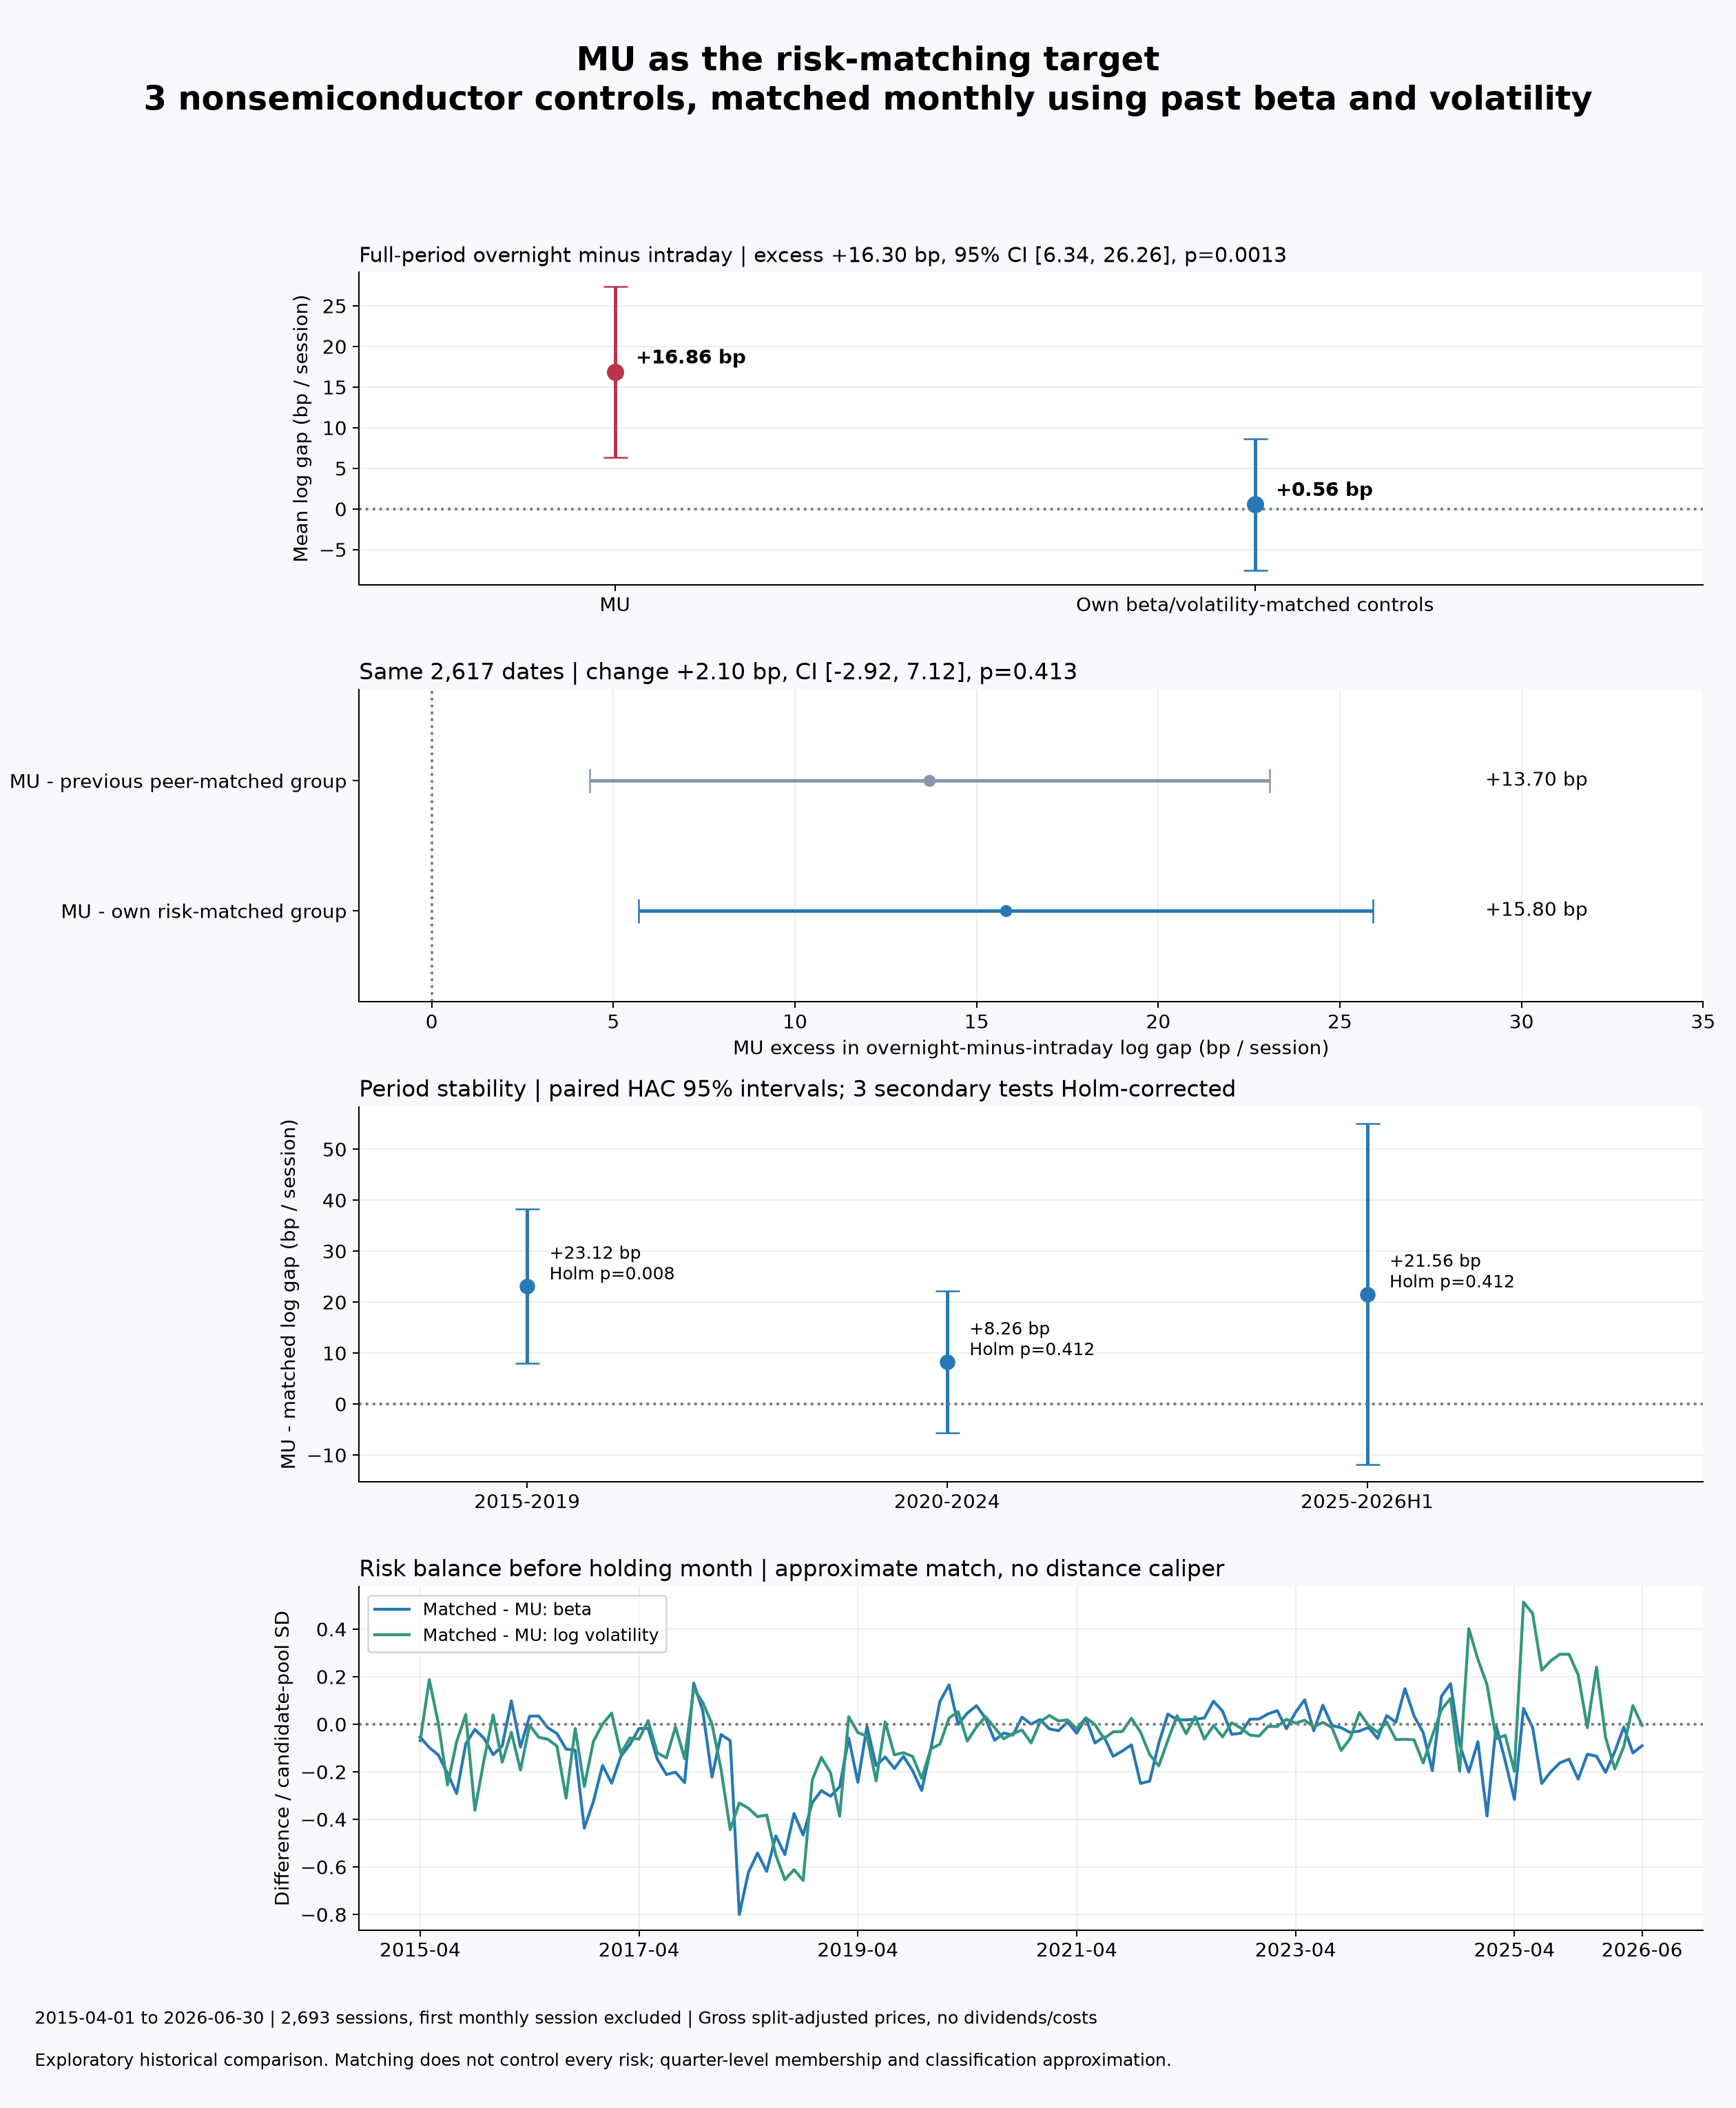
MU 比自身匹配組多出 +16.30 bp/日的平均 log gap,95% 區間 +6.34~+26.26,p=0.0013。 這個數字是隔夜相對日內的差距,再減掉比較組的同一差距,不是每夜可以直接賺到 16.30 bp。
比較新舊兩版時,我把日期固定在共同的 2,617 日,額外 gap 從 13.70 變成 15.80 bp/日,變化 +2.10 bp,區間 −2.92~+7.12,p=0.413。
MU 自身匹配後,沒有觀察到差距縮小的統計證據,差距增加也不顯著。 完整新版的 16.30 與舊版的 13.70 使用不同日期,不能直接相減。
三期額外 gap 分別是 +23.12、+8.26、+21.56 bp/日,分期三項 Holm p 為 0.0084、0.4123、0.4123。 只有第一期通過顯著門檻。
匹配採最近三檔,沒有設定最大距離門檻,某些月份仍有風險差距。收盤至收盤 beta 與總波動率也未涵蓋所有因子,以及日內、隔夜各自的風險曝險。這個結果表示已測量的 beta/波動率未能涵蓋 MU 的時段差異。
結論
MU 的隔夜報酬高於日內,排除已辨識財報窗口後仍存在,SPY/SOXX 因子模型也留下正截距。直接替 MU 匹配 beta/波動率後,額外 log gap 為 +16.30 bp/日,p=0.0013。
歷史成分股中有 66.1% 的股票呈現同方向,但 bootstrap 區間包含 50%,分期結果也不一致。因此,MU 的結果不能直接推廣到整個 S&P 500。
多重比較方面,MU 在 663 檔股票掃描中的單股 p 值約 0.0028,BH 修正後為 0.141,未通過 0.05。後續匹配比較的 Holm 或單項主檢定沒有涵蓋整段研究的所有事後嘗試,這些結果仍需要新的樣本驗證。
這次驗證到的是 MU 在指定期間與比較組下的時段報酬差異。 成因需要另外檢驗,策略能否交易則需要實際成本與成交模型,兩者都是後續問題。
資料與重製說明
本文整理日期為 2026/10/02,所有圖表來自本研究既有 matplotlib 計算,沒有因為寫文章另外挑新的回測期間。初始資料為 server 上 yfinance/Yahoo OHLC,成分股價格為 FMP stable-ID OHLC,歷史名單與分類的來源及限制見完整方法文件。
下載完整研究方法與結果整理,或查看 MU 自身匹配的統計摘要 與 逐月匹配紀錄 CSV。方法文件包含各階段程式名稱、報酬公式、樣本篩選、多重比較與獨立驗證說明。
計算核對包含時段報酬恆等式、歷史資料截止、固定權重、有效日期數、獨立 OLS 與最近三檔匹配、直接價格比例重算,以及日曆 HAC 重算。資料來源與分類仍有前述限制。